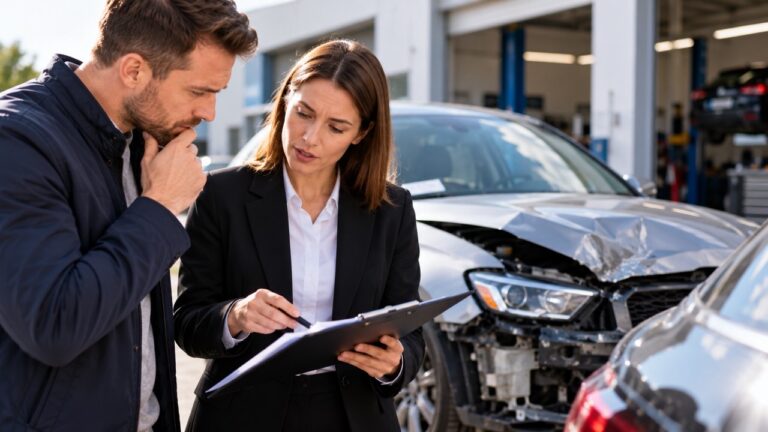
Kolizja drogowa nie zawsze oznacza konieczność samodzielnego finansowania naprawy samochodu. Jeżeli za zdarzenie odpowiada inny kierowca, poszkodowany może dochodzić odszkodowania z jego obowiązkowego ubezpieczenia OC. Jedną z najważniejszych decyzji podczas likwidacji szkody jest wybór sposobu rozliczenia naprawy. W praktyce kierowcy najczęściej spotykają się z rozliczeniem kosztorysowym oraz naprawą bezgotówkową w warsztacie.
Oba rozwiązania mają swoje zalety, ale różnią się sposobem organizacji naprawy, rozliczania kosztów i zaangażowaniem właściciela pojazdu. Naprawa bezgotówkowa polega na rozliczeniu kosztów naprawy między warsztatem a ubezpieczycielem na podstawie odpowiednich upoważnień, natomiast metoda kosztorysowa zakłada wypłatę odszkodowania poszkodowanemu.
Wybór odpowiedniego sposobu likwidacji szkody powinien uwzględniać zakres uszkodzeń, stan techniczny samochodu, dostępność części zamiennych oraz możliwość przywrócenia pojazdu do stanu sprzed kolizji.
Jak działa likwidacja szkody z OC sprawcy?
Ubezpieczenie OC posiadaczy pojazdów mechanicznych służy pokrywaniu szkód wyrządzonych osobom trzecim w związku z ruchem ubezpieczonego pojazdu, w granicach odpowiedzialności cywilnej sprawcy i obowiązujących przepisów.
Jeżeli kierowca spowoduje kolizję, poszkodowany może zgłosić szkodę do ubezpieczyciela sprawcy. W określonych przypadkach możliwe jest również skorzystanie z bezpośredniej likwidacji szkody, czyli obsługi roszczenia przez własnego ubezpieczyciela, jeżeli spełnione są warunki takiego rozwiązania.
Po zgłoszeniu szkody ubezpieczyciel ustala okoliczności zdarzenia, zakres odpowiedzialności oraz rozmiar uszkodzeń. Następnie określana jest wysokość należnego odszkodowania.
W przypadku szkody częściowej podstawowym celem jest pokrycie uzasadnionych kosztów przywrócenia samochodu do stanu sprzed zdarzenia. Nie oznacza to jednak, że każda wskazana przez warsztat czynność lub część zostanie automatycznie zaakceptowana bez weryfikacji.
Czym jest naprawa bezgotówkowa z OC sprawcy?
Naprawa bezgotówkowa to sposób organizacji likwidacji szkody, w którym samochód trafia do warsztatu, a rozliczenie naprawy odbywa się bezpośrednio pomiędzy warsztatem a ubezpieczycielem, zgodnie z ustalonymi zasadami.
Poszkodowany nie otrzymuje wówczas standardowej wypłaty odszkodowania przeznaczonej na samodzielne opłacenie naprawy. Zamiast tego upoważnia warsztat do prowadzenia określonych czynności i rozliczenia należności.
W praktyce warsztat przygotowuje dokumentację uszkodzeń, sporządza kalkulację naprawy, a następnie uzgadnia z ubezpieczycielem zakres prac.
Nie oznacza to jednak, że poszkodowany powinien całkowicie zrezygnować z nadzoru nad procesem. Przed podpisaniem upoważnienia lub cesji wierzytelności należy sprawdzić warunki współpracy z warsztatem oraz zasady postępowania w przypadku sporu dotyczącego kosztów.
Jak wygląda naprawa bezgotówkowa krok po kroku?
Po zgłoszeniu szkody właściciel pojazdu wybiera warsztat, który podejmie się naprawy i jej rozliczenia. Następnie samochód poddawany jest oględzinom, podczas których identyfikuje się uszkodzone elementy.
Na podstawie dokumentacji przygotowywana jest kalkulacja naprawy. Powinna uwzględniać nie tylko widoczne uszkodzenia karoserii, ale również elementy konstrukcyjne, mechaniczne i elektroniczne, jeżeli mogły ucierpieć podczas kolizji.
Po uzgodnieniu zakresu prac warsztat przeprowadza naprawę, a następnie rozlicza ją zgodnie z przyjętym modelem.
Przed odbiorem samochodu warto sprawdzić jakość wykonanych prac, spasowanie elementów, działanie systemów bezpieczeństwa oraz dokumentację dotyczącą wymienionych części.
Czym jest rozliczenie kosztorysowe szkody z OC?
Rozliczenie kosztorysowe polega na ustaleniu wysokości odszkodowania na podstawie kalkulacji kosztów naprawy samochodu.
Ubezpieczyciel analizuje uszkodzenia, określa potrzebne czynności naprawcze, uwzględnia odpowiednie części i stawki robocizny, a następnie wypłaca ustaloną kwotę poszkodowanemu.
Właściciel samochodu może samodzielnie zdecydować, czy naprawi pojazd, w jakim warsztacie to zrobi i kiedy przeprowadzi prace.
Ważne jest to, że prawo do odszkodowania za uszkodzenie samochodu nie jest co do zasady uzależnione od wcześniejszego wykonania naprawy. Sam brak faktury z warsztatu nie oznacza automatycznie utraty prawa do świadczenia.
Wysokość odszkodowania musi jednak odpowiadać zasadom odpowiedzialności odszkodowawczej. Jeżeli kalkulacja nie uwzględnia wszystkich uzasadnionych kosztów, poszkodowany może zakwestionować wycenę.
Naprawa bezgotówkowa a kosztorys – najważniejsze różnice
Podstawowa różnica dotyczy sposobu organizacji naprawy i rozliczenia należności.
W modelu bezgotówkowym znaczną część formalności związanych z kalkulacją oraz uzgodnieniem prac może przejąć warsztat. Jest to szczególnie wygodne, gdy samochód wymaga rozległej naprawy blacharsko-lakierniczej lub wymiany zaawansowanych podzespołów.
Przy rozliczeniu kosztorysowym poszkodowany otrzymuje środki i sam decyduje o dalszym postępowaniu. Ma większą swobodę organizacyjną, ale również samodzielnie zajmuje się wyborem warsztatu i rozliczeniem wykonanych prac.
Nie można jednoznacznie stwierdzić, że jeden sposób zawsze zapewnia wyższe odszkodowanie. O prawidłowej wysokości świadczenia decyduje rzeczywisty zakres szkody i przepisy prawa, a nie wyłącznie wybrana forma rozliczenia.
Kiedy warto wybrać naprawę bezgotówkową?
Naprawa bezgotówkowa może być praktycznym rozwiązaniem w przypadku samochodów nowych, stosunkowo młodych oraz wyposażonych w rozbudowane systemy elektroniczne.
W takich pojazdach nawet pozornie niewielka kolizja może wymagać wymiany czujników, kalibracji kamer, sprawdzenia geometrii nadwozia lub wykonania dodatkowych procedur diagnostycznych.
Właściciel samochodu nie zawsze potrafi samodzielnie ocenić zakres niezbędnych prac. Profesjonalny warsztat dysponujący odpowiednim zapleczem technicznym może skuteczniej zidentyfikować uszkodzenia, które nie są widoczne podczas pierwszych oględzin.
Model bezgotówkowy sprawdza się również wtedy, gdy poszkodowanemu zależy przede wszystkim na przywróceniu sprawności samochodu, a nie na samodzielnym organizowaniu procesu naprawczego.
Kiedy rozliczenie kosztorysowe może być korzystnym rozwiązaniem?
Rozliczenie kosztorysowe daje właścicielowi większą elastyczność w wyborze sposobu postępowania z uszkodzonym pojazdem.
Może być rozważane w przypadku starszych samochodów, drobnych uszkodzeń kosmetycznych lub sytuacji, w których właściciel posiada zaufany warsztat i chce samodzielnie zorganizować naprawę.
Warto jednak pamiętać, że kosztorys sporządzony podczas pierwszych oględzin może nie obejmować uszkodzeń ukrytych.
Jeżeli po demontażu zderzaka okaże się, że uszkodzona została belka wzmacniająca, mocowanie reflektora lub element układu chłodzenia, pierwotna kalkulacja może wymagać uzupełnienia.
Dlatego przed zaakceptowaniem rozliczenia warto sprawdzić, czy wycena odpowiada rzeczywistemu zakresowi szkody.
Czy ubezpieczyciel może zastosować części zamienne zamiast oryginalnych?
Rodzaj części wykorzystywanych do kalkulacji odszkodowania jest jednym z częstszych powodów sporów podczas likwidacji szkód komunikacyjnych.
Nie istnieje zasada, zgodnie z którą w każdej sytuacji należy bezwarunkowo zastosować wyłącznie nowe części oznaczone logo producenta pojazdu. Nie oznacza to jednak, że ubezpieczyciel może dowolnie przyjąć najtańsze zamienniki bez uwzględnienia stanu samochodu i wymagań prawidłowej naprawy.
Znaczenie mają między innymi wiek pojazdu, jego wcześniejszy stan, rodzaj uszkodzonego elementu, dostępność części oraz możliwość przywrócenia samochodu do stanu sprzed szkody.
Szczególnej uwagi wymagają elementy odpowiedzialne za bezpieczeństwo, w tym systemy poduszek powietrznych, pasy bezpieczeństwa, czujniki i elementy konstrukcyjne.
Jeżeli zastosowanie określonej części nie pozwala na prawidłowe przywrócenie pojazdu do stanu sprzed zdarzenia, poszkodowany może zakwestionować taką kalkulację.
Co zrobić, gdy kosztorys nie obejmuje wszystkich uszkodzeń?
Pierwsza wycena nie zawsze przedstawia pełny zakres szkody.
Podczas oględzin rzeczoznawca może nie mieć możliwości sprawdzenia elementów znajdujących się pod zderzakiem, osłonami podwozia lub wewnętrznymi panelami nadwozia.
Po rozpoczęciu demontażu mogą ujawnić się dodatkowe uszkodzenia, które pozostają w związku z kolizją.
W takiej sytuacji należy udokumentować nowe ustalenia i zgłosić potrzebę przeprowadzenia dodatkowych oględzin lub uzupełnienia kalkulacji.
Nie warto zakładać, że pierwotna wycena jest ostateczna tylko dlatego, że ubezpieczyciel przekazał już decyzję dotyczącą części odszkodowania.
Jeżeli istnieją podstawy do zwiększenia świadczenia, poszkodowany może dochodzić odpowiedniej dopłaty.
Czy można zmienić sposób likwidacji szkody?
Możliwość zmiany sposobu rozliczenia zależy od etapu likwidacji szkody oraz zobowiązań, które zostały już podjęte.
Jeżeli poszkodowany otrzymał kosztorys, ale nie rozpoczął naprawy, może zdecydować się na skorzystanie z usług warsztatu prowadzącego rozliczenia bezgotówkowe.
Trzeba jednak sprawdzić, czy wcześniej nie podpisano dokumentów ograniczających swobodę dalszego działania.
Podobnie rezygnacja z naprawy bezgotówkowej może wymagać rozliczenia czynności wykonanych już przez warsztat, takich jak diagnostyka, demontaż lub przygotowanie dokumentacji.
Przed zmianą sposobu likwidacji szkody należy przeanalizować podpisane upoważnienia, cesje i umowy z warsztatem.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania z OC?
Zasadniczy termin wypłaty odszkodowania z obowiązkowego OC wynosi 30 dni od dnia zgłoszenia szkody.
Jeżeli wyjaśnienie okoliczności niezbędnych do ustalenia odpowiedzialności lub wysokości odszkodowania nie jest możliwe w tym terminie, zastosowanie mają szczególne zasady określone w ustawie o ubezpieczeniach obowiązkowych.
Co do zasady świadczenie powinno zostać wypłacone w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie tych okoliczności było możliwe, nie później jednak niż w ciągu 90 dni od zgłoszenia szkody. Ustawa przewiduje wyjątek związany z postępowaniem karnym lub cywilnym, od którego zależy ustalenie odpowiedzialności albo wysokości świadczenia.
Bezsporna część odszkodowania powinna zostać wypłacona w ustawowym terminie.
Samo prowadzenie dodatkowej analizy nie oznacza więc, że ubezpieczyciel może bez ograniczeń odraczać wypłatę całego świadczenia.
Czy z OC sprawcy przysługuje samochód zastępczy?
W określonych okolicznościach poszkodowany może dochodzić zwrotu uzasadnionych kosztów wynajmu samochodu zastępczego z OC sprawcy.
Znaczenie ma rzeczywista potrzeba korzystania z pojazdu oraz ekonomiczna zasadność poniesionych kosztów.
Nie jest prawidłowe założenie, że samochód zastępczy przysługuje wyłącznie przedsiębiorcom. Również osoba wykorzystująca pojazd do celów prywatnych może mieć podstawy do dochodzenia zwrotu takich wydatków.
Okres uzasadnionego najmu zależy od okoliczności sprawy, w tym możliwości korzystania z uszkodzonego samochodu i czasu niezbędnego do przeprowadzenia naprawy.
Warto zachować dokumenty dotyczące wynajmu oraz korespondencję dotyczącą organizacji naprawy.
Szkoda częściowa czy całkowita – dlaczego to ważne?
Wybór między kosztorysem a naprawą bezgotówkową ma szczególne znaczenie przy szkodzie częściowej.
Jeżeli koszt przywrócenia pojazdu do stanu sprzed zdarzenia przekracza jego wartość sprzed szkody, w ramach OC może zostać przyjęta kwalifikacja szkody całkowitej.
W takiej sytuacji odszkodowanie jest co do zasady ustalane metodą różnicową, czyli jako różnica między wartością samochodu przed zdarzeniem a wartością pozostałości.
Nie należy przenosić automatycznie zasad kwalifikacji szkody całkowitej stosowanych w dobrowolnym AC na obowiązkowe OC.
W przypadku OC punktem odniesienia są przepisy dotyczące odpowiedzialności odszkodowawczej, natomiast w AC znaczenie mają także postanowienia konkretnej umowy.
Jak AC może pomóc, gdy sprawca kolizji jest nieznany?
Jeżeli nie udało się ustalić sprawcy uszkodzenia zaparkowanego samochodu, możliwość uzyskania świadczenia z obowiązkowego OC zależy od okoliczności zdarzenia i obowiązujących przepisów.
Nie każda szkoda parkingowa spowodowana przez nieustaloną osobę będzie mogła zostać naprawiona ze środków Ubezpieczeniowego Funduszu Gwarancyjnego.
W takich sytuacjach znaczenie może mieć dobrowolne autocasco, jeżeli jego zakres obejmuje dane zdarzenie.
Dlatego Ubezpieczenie samochodu Beesafe warto analizować nie tylko pod kątem obowiązkowej odpowiedzialności cywilnej, ale również możliwości ochrony własnego pojazdu.
Przed zawarciem AC należy sprawdzić zakres zdarzeń objętych ochroną, wyłączenia odpowiedzialności, udział własny oraz sposób ustalania odszkodowania.
Jak przygotować dokumentację szkody komunikacyjnej?
Dokumentacja sporządzona bezpośrednio po kolizji może znacząco ułatwić późniejszą likwidację szkody.
Warto wykonać zdjęcia uszkodzeń obu pojazdów, ich położenia, oznakowania drogi oraz śladów zdarzenia. Przydatne mogą być również dane świadków i nagrania z wideorejestratora.
Jeżeli uczestnicy zdarzenia są zgodni co do jego przebiegu, mogą sporządzić oświadczenie opisujące okoliczności kolizji.
W sytuacji, gdy doszło do obrażeń ciała, istnieje podejrzenie popełnienia przestępstwa lub występują inne okoliczności wymagające interwencji służb, należy postępować odpowiednio do sytuacji i obowiązujących przepisów.
Po zgłoszeniu szkody warto zachować numer sprawy, dokumentację oględzin, kalkulację naprawy oraz decyzje ubezpieczyciela.
Czy można odwołać się od decyzji ubezpieczyciela?
Tak. Poszkodowany, który uważa, że odszkodowanie zostało zaniżone lub nie uwzględnia wszystkich uzasadnionych kosztów, może złożyć reklamację.
W reklamacji warto wskazać konkretne elementy wyceny budzące zastrzeżenia. Mogą to być pominięte uszkodzenia, niewłaściwie przyjęta technologia naprawy, nieodpowiednie części lub nieuzasadnione stawki robocizny.
Pomocna może być niezależna kalkulacja sporządzona przez rzeczoznawcę albo dokumentacja z warsztatu.
Jeżeli reklamacja nie przyniesie oczekiwanego rezultatu, poszkodowany może rozważyć dalsze dostępne środki dochodzenia roszczeń, w tym skorzystanie z pomocy Rzecznika Finansowego lub drogi sądowej.
Dlaczego własne OC nie pokryje naprawy samochodu sprawcy?
Obowiązkowe OC chroni przed finansowymi konsekwencjami odpowiedzialności cywilnej za szkody wyrządzone innym osobom.
Jeżeli kierowca spowoduje kolizję i uszkodzi własny samochód, nie może co do zasady oczekiwać pokrycia jego naprawy z własnego OC.
Właśnie dlatego należy rozróżniać ochronę odpowiedzialności cywilnej od autocasco.
Wybierając Najtańsze ubezpieczenie oc Beesafe, warto pamiętać, że ustawowy zakres obowiązkowego OC nie jest odpowiednikiem ubezpieczenia własnego pojazdu od uszkodzeń.
Decyzja o rozszerzeniu ochrony powinna wynikać z wartości samochodu, sposobu jego użytkowania i indywidualnej oceny ryzyka.
Jak wybrać odpowiedni sposób rozliczenia szkody z OC sprawcy?
Przy niewielkich uszkodzeniach, których zakres można stosunkowo łatwo ustalić, rozliczenie kosztorysowe może zapewnić właścicielowi samochodu większą swobodę działania.
Jeżeli jednak pojazd wymaga rozległej naprawy, specjalistycznej diagnostyki lub kalibracji systemów bezpieczeństwa, naprawa bezgotówkowa w odpowiednio wyposażonym warsztacie może ułatwić organizację całego procesu.
Najważniejsze jest sprawdzenie, czy przyjęta metoda pozwala na prawidłowe usunięcie skutków kolizji i uzyskanie należnego odszkodowania.
Poszkodowany nie powinien traktować pierwszego kosztorysu jako niepodważalnej wyceny ani podpisywać dokumentów dotyczących rozliczenia szkody bez zapoznania się z ich treścią. Niezależnie od wybranej metody ma znaczenie prawidłowe udokumentowanie uszkodzeń, ustalenie technologii naprawy i weryfikacja decyzji ubezpieczyciela.
Dobrze przeprowadzona likwidacja szkody z OC sprawcy powinna prowadzić do naprawienia rzeczywistego uszczerbku majątkowego, zgodnie z przepisami dotyczącymi odpowiedzialności odszkodowawczej.